

稳定币储备收益争夺战:Circle、币安与渠道如何分走美债收益
【导语】稳定币发行商靠储备资产赚取美债收益,但收益最终留多少,取决于谁掌握用户余额。Circle最新财报、币安入股和Coinbase分成协议,共同勾勒出这场分配博弈。
Circle利润被渠道分食
Circle 2026年第二季度收入及储备收入为7.01亿美元,分发及交易成本4.10亿美元,经营利润仅3440万美元。储备收入占总收入95.2%,但分发支出已相当于总收入59%。
其储备收益率从4.14%降至3.48%,平均流通量增长25%,储备收入只增长5%。敏感性测算显示,收益率每变动100个基点,未来12个月储备收入约变动7.37亿美元,分发及交易成本同步变动约3.6亿美元,仍有约3.77亿美元毛收入缺口留在Circle一侧。
Coinbase与币安:渠道从合作方变股东
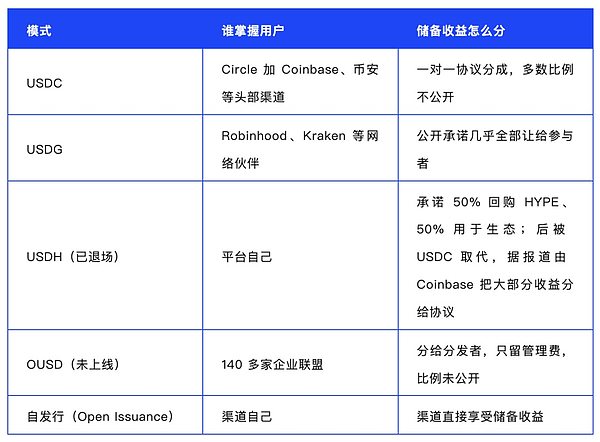
Coinbase按2023年协议先扣除Circle发行商留存,再按平台USDC余额参与分配,扣除其他生态参与者后,Coinbase可获剩余支付基数的50%。2024年Circle与Coinbase相关分发成本约9.08亿美元;第二季度3.246亿美元与Coinbase相关,占全部分发及交易成本近八成。Coinbase平台USDC占流通量比例已从2022年的约5%升至2024年的约20%。
币安复制了类似模板。2024年11月,Circle先付币安6030万美元一次性费用,之后按月付激励费;2025年8月合作扩展至模块化钱包,仍按余额付费。2025年与币安相关分发成本比2024年多1.521亿美元。9月17日,币安以每股80.84美元认购1,237,011股Circle A类普通股,涉及1亿美元,折价约530万美元,两年内锁定,投票权保留。币安收益从此与Circle经营和股价挂钩。
补贴买增量还是抢存量
补贴渠道真正要买的是增量余额。第二季度USDC流通量从3月底的770亿美元降至733亿美元,分发成本同比仍增长1%。总量收缩时买渠道,更像在抢存量。Circle一面用股份锁定和五年期限绑定币安,一面推动Arc公链主网上线,币安当日集成并开放充值,以寻找储备收益之外的收入路径。
后来者改写分配规则
Paxos发行的USDG称将几乎全部奖励返还参与者,网络伙伴超150家,流通量超30亿美元。Hyperliquid的USDH通过验证者投票选择发行商,Native Markets承诺50%收益用于HYPE回购、50%用于生态,尽管对手报价约95%分成仍中选。2026年5月,Coinbase买下USDH品牌资产,持有人可1:1换USDC,据报道大部分储备收益将分给Hyperliquid协议。
Open USD则由Stripe旗下Bridge联合创始人牵头,140多家公司参与,包括Visa、万事达卡、贝莱德和Coinbase,计划把储备收益分给参与企业,只保留管理费,但尚未上线。ARK Invest的Lorenzo Valente担心费用模型过薄。Tether则以USDT流通量1846亿美元、占市场六成以上、第二季度净营业利润约15亿美元,显示规模领先者不靠让利换位置。
持币人收益仍待定价
现行规则限制发行商直接向稳定币持有人支付与持有相关的利息或收益,但渠道能否把经济分成转为用户奖励,仍是监管争议焦点。5月两党谈判文本试图禁止类存款利息,同时为支付、转账等活动奖励留空间;银行业团体要求收紧。9月15日,参议院以49比50未能通过推进CLARITY Act的程序性表决。渠道手里的钱值多少,以及最终能否流向用户,仍未有定论。
发行稳定币不等于掌握利润。余额、用户入口和分配储备收益的权力,才是这轮稳定币生意真正的定价核心。