

2026年,中国新能源车企正在集体撕掉传统制造标签。小鹏汽车的公司简介四年四改,从智能电动汽车、全球化AI汽车、具身智能,一路改到全球领先物理AI;吉利、蔚来、理想、比亚迪、零跑、赛力斯也在财报、展台与融资协议中写下AI。资本市场上,硬件制造估值严苛,前沿算法却享受溢价。当整车制造平均利润率滑落至1.5%,向物理AI迁徙成为一场不得不打的突围战。
补贴废墟上长出的火种
2009年十城千辆启动,财政以真金白银补贴一个尚无人购买的试验品。中国汽车工业试图借新能源换道破局,但闸门一开,造车与寻租套利混作一团。骗补者把同一批电池反复装车申报,纸面数字换来现金。直到2016年前后骗补名单公开,行业被舆论宣判死刑。
废墟边上,真正的火种落地。蔚来、小鹏、理想先后立项,比亚迪早已下注。李斌卖过汽车软件,何小鹏做过浏览器,李想做垂直门户,他们带着互联网资本和工程师闯进重资产熔炉,被贴上PPT造车标签。2019年,特斯拉上海超级工厂落成,国产Model 3压价入场。这条过江龙逼出中国电动供应链的筋骨,电池、电机、电控,以及芯片与算法,在残酷试验场里长熟。中国汽车产销量由此在世界第一坐十几年。
到2026年,这几家从九死一生里杀出来的公司,却不想再被称为车企。
撕掉铁皮
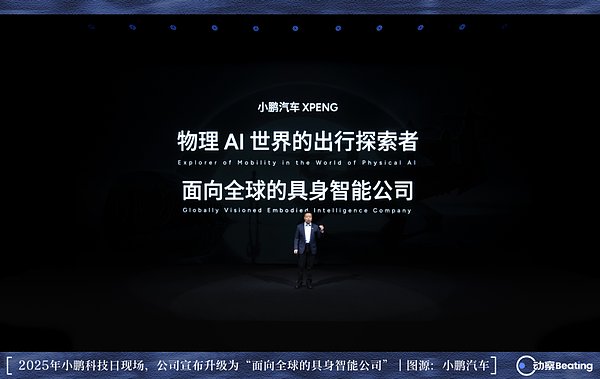
2026年8月24日,小鹏二季度财报通稿中的公司简介,只剩纯英文的全球领先物理AI公司。2020年招股书印的是智能电动汽车公司;2024年底换成全球化AI汽车公司;仅隔一年改叫面向全球的具身智能公司。四年改口四次,身上机油味越来越淡。
急着撕掉传统制造标签的不止小鹏。吉利在CES搭起全域AI体系,两年从1.0迭代到2.0;蔚来拆分智驾芯片业务,首轮从外部融资22.57亿元;理想2023年初把人工智能写进全员信最高愿景,利润基本盘仍由增程车托底。奇瑞让销售换成带看展车的人形机器人,赛力斯拉外部大模型推出AIVA。长城旗下毫末智行2025年底全员停摆,魏建军转向采购卓驭、元戎和Momenta。比亚迪2026年初夏宣布投入超1000亿元压向AI,立下零事故超级司机与超级秘书目标;零跑发布自研人形机器人,朱江明直言,能遛遛的机器人不算本事,能赚钱的机器人才拿得出手。
到2026年,AI已写进车企财报分部、组织架构图和融资协议。整车制造红利被迅速摊薄,没人敢在技术交接点上放慢脚步。
长周期与短命鬼
2019年蔚来股价跌到一美元出头,李斌靠合肥国资注资缓过气,同年蔚来组建芯片团队。小鹏2020年在生死线上交付27041辆车,年底拉起芯片队伍。理想最慢,2022年成立芯片设计公司。年销量不到三万辆、现金流随时见底,却去赌自研车规芯片,在传统汽车工业眼里难以理解。但外购芯片意味着把算力分配、架构和定价权交给别人,他们选择跳进深水区。
另一批抄近道的同行付出代价。哪吒2022年以15.21万辆拿下新势力交付冠军,三年后账面资金见底,1631家债权人申报265.8亿元巨债;威马在重整方案里周旋,高合破产方案被法院一再延期。从年度销冠到深陷困境,只隔三十六个月。
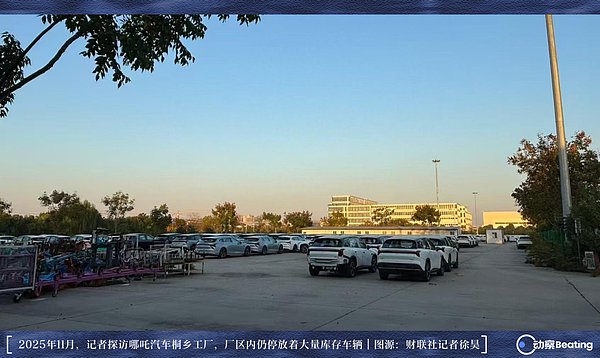
价格战接踵而至。2023年补贴退坡,特斯拉率先挥刀,单车最高降3.6万元。2025年初夏,比亚迪对22款车型降价,两周内十几个品牌跟进,前五个月全行业73款车型挂出骨折价,2024年全国退网4S店达4419家。2025年名义GDP增速4.0%,房贷余额连续十一个季度负增长,居民倾向储蓄保底比例超过六成。全国乘用车零售总额蒸发1700亿元,均价跌到17万元,整车制造平均利润率滑落至1.5%,单台车平均毛利只剩1.4万元。
2026年夏天,新能源车渗透率冲上62.8%,但上半年乘用车整体销量重挫6.2%。唯一增量只剩出海,国内销量下滑两成,靠出口同比飙升六成撑住大局。政策随后叫停亏本销售、死磕供应链账期,十五五规划一面写入产能预警,一面特设人工智能专章。但一家利润率仅1.5%的车企,要对标科技巨头填未来十年的前沿研发,两本账根本对不上。既然卖车触到利润天花板,就必须把工程和算法打包,去更大赛道卖第二遍。
五十万亿的新容器
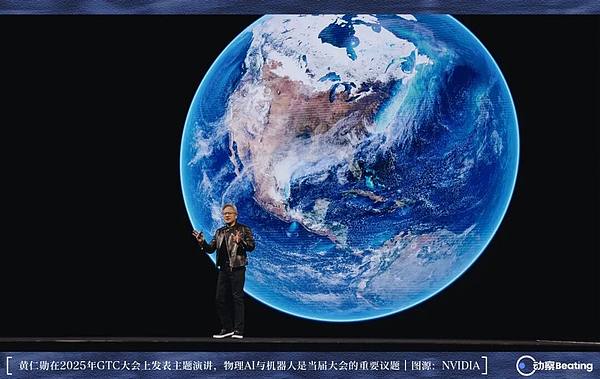
2025年春天GTC大会,黄仁勋把人工智能进化拆成感知、生成、代理和物理AI四步。物理AI让模型走出屏幕,理解重力、摩擦和刚度,指挥金属机械在不可预测的世界干活。转过年的CES上,他宣布物理AI转折点已至,推出世界模型Cosmos、仿真平台Omniverse与机器人套件Isaac,指向总值50万亿美元的全球制造与物流市场。这一数字比全球汽车产业全年销售额大一个数量级。当英伟达市值跨过5万亿美元,算力底座掌控者描绘的方向,牵引全球数千亿美元资本流动。
政策同样迅速,从工信部把人形机器人列为继智能手机与新能源汽车后的颠覆性产品,到具身智能与人工智能+写进政府工作报告,技术名词获得产业布局与资源倾斜。但前沿技术仍处拓荒期。理想在学术会议发表世界模型论文,开篇坦承学界对世界模型尚无统一定义;华为与蔚来主张世界模型,小鹏与理想押注VLA模型;小鹏对外主讲VLA,内部也有团队推进世界模型。被称为物理AI第一股的Momenta,在港交所招股书里通篇未出现该词,世界模型仅列为研发中项目。
技术定义还在演进,概念已被资本推向台前。真金白银沿产业链向上集中,最早兑现收益的仍是卖铲人。大洋彼岸的无人驾驶运营则展现另一种工业现实。自2024年起,Waymo持续从洛杉矶港进口中国制造的极氪底盘,累计超过三千辆。这批宁波工厂车辆报关时去除自动驾驶软硬件和联网通信模块,以纯滑板底盘形态入境,运抵亚利桑那后再由麦格纳加装自动驾驶套件。Waymo无人车底盘体现中国制造在机械工程与成本控制上的硬实力,但算法大脑与商业运营的高阶溢价,仍面对全球化竞争壁垒。
两把标尺
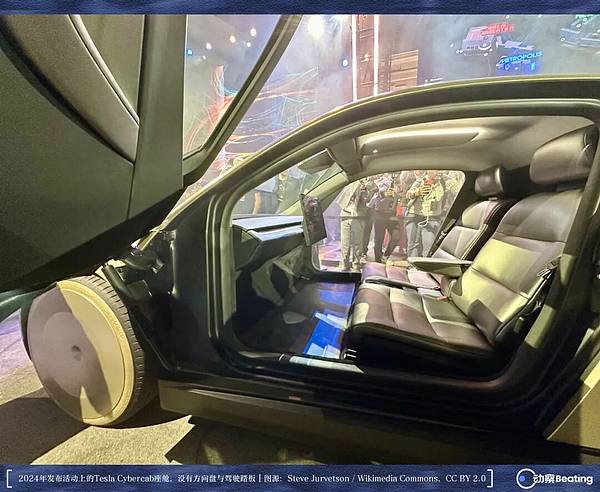
物理AI的落地成色,有两把标尺:一把是特斯拉,一把是Waymo。2026年初秋,特斯拉开始用Cybercab试水载客,这台去掉方向盘、踏板与后视镜的车型冲击力十足。但上路当天,美国国家公路交通安全管理局正式立案调查,特别质询函第19项援引联邦机动车安全标准135条款,指出行车制动须通过脚部控制装置激活,而测试车没有脚部控制部件。马斯克至今未拿到联邦专项安全豁免。得州监管台账上,Cybercab发布前夕更新为45辆;加州车管局名单里,特斯拉仅持有配备安全员的测试牌照,公用事业委员会商业运营清单没有它的名字。特斯拉正式报告脚注仍谨慎标注车辆需驾驶员主动监督。
Waymo展现的是规模扩张背后的效率瓶颈。其周订单量数月徘徊在50万单区间,运营城市扩到15个,车队新增逾千辆,单车平均周行程却从167单滑到125单。公开测算显示,Waymo在加州运营里程空驶率保持四成以上,Alphabet旗下Other Bets板块单季收入三亿多美元,经营亏损却逼近十八亿美元。国内同样经历严肃技术大考。2026年初春武汉高架多辆无人车集体停驶,引发数月行业自查与测试规范整顿。百度盈利时间表更趋务实,财报口径退守单车盈亏平衡;小马智行表示车队规模至少四五万辆,自由现金流才有望转正,当时实际运营车队不到两千辆。漫长马拉松沿途倒下大批陪跑者:Cruise放缓,Argo AI解散并计提27亿美元减值,中智行因一笔一万五千元劳动仲裁执行款走向清算。领跑巨头砸下的千亿重金,仍在等待商业正循环。
搬不动的底牌
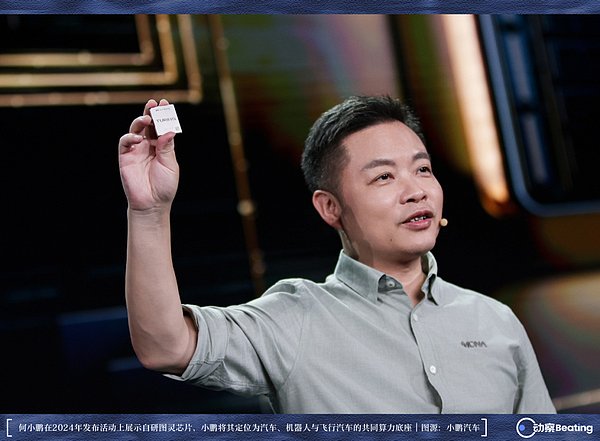
中国车企并非赤手空拳跨界。2023年中国工业机器人密度达到每万名工人470台,位居全球前列,全世界每两台新安装工业机器人就有一台落地中国车间。四年前蔚来、小鹏、理想智驾芯片全靠外采,四年后小鹏图灵芯片累计出货超20万片并拿下大众定点,蔚来神玑NX9031智驾芯片累计出货超55万颗,理想马赫M100交付超5万颗。核心硬件自主化迈过关键门槛,但这批芯片目前仍全部用于自研闭环,尚未作为独立产品走向外部开放市场。
更复杂的是,从四个轮子的汽车跨越到双足人形机器人,能直接平移的资产逐级递减。最容易复用是算力硬件。自研芯片跑通后,小鹏人形机器人承接同源算力;工程团队也能横向协同,2026年初小鹏将自动驾驶中心与座舱中心合并为通用智能中心,两百多名工程师统筹智驾、机器人与低空业务。但越往算法核心走,跨领域隔阂越明显。汽车是在结构化道路上的平面轮式运动,人形机器人涉及数十个自由度全身协调、重力动态平衡与触觉反馈。业内所谈模型通用性,更多停留在数据标注与工程链条层面,运动控制算法架构仍需另起一套。车端验证成熟的端到端技术,放进物理机器人系统也无法直接套用。
理想2024年用数月封闭开发跑通端到端智驾,李想曾坦言此前觉得做人工智能的人是骗子,看到实车表现后才信服。理想试图将研发节奏复刻到更复杂的VLA视觉语言动作模型,将周期压缩至半年,但落地复杂工况时泛化成功率明显不及预期,随后只能下调大语言模型在直接控制中的比重。行业实测同样显示,参数量大一个量级的高阶多模态模型,在精细动作控制上并未与针对性优化的小模型拉开本质差距,部分学术基准测试中闭环路线完成度仍在低位。硬件走通了,让钢铁肉身真正理解物理世界,仍是一道必须硬啃的科学长跑。
第二次变现
2026年二季度小鹏成绩单透出全新商业平衡:汽车销售收入170.5亿元,同比微增1%,毛利率12.1%;包含技术研发服务在内的其他收入27亿元,同比大增近一倍,毛利率高达75.1%。卖车微薄毛利与技术服务高额回报几乎旗鼓相当,传统硬件薄利与软件技术溢价在同一家公司账目里形成鲜明反差。但这种技术造血的外部延伸仍处起步阶段。真正买单的外部车企主要仍是大众,大众汽车中国高管明确表示,支付费用获得的是整体电子电气架构与底层代码授权,小鹏最具差异化的核心智驾与座舱应用保持独立。大众之外,主机厂阵营能承接大额整套技术授权的案例不多,同期另一笔主要外部收益来自保时捷采购的碳排放积分。
单一卖车的重资产逻辑面临天花板,将研发成果独立资本化成为普遍选择。小鹏旗下人形机器人团队鹏行完成独立分拆与融资,即便尚未规模化商用,仍在资本市场获得逾62亿美元投后估值,接近母公司小鹏汽车六成市值;蔚来将自研芯片业务神玑分拆独立,首轮引入22.57亿元外部资本。通过独立融资,车企隔离母公司现金流压力,也为漫长研发长跑找到外部供血管道。
资产形态在变,人才定价逻辑随之重构。理想2026年初将抢滩AI视为关键战略,调整组织架构设立平行团队。技术人才争夺战中,一批算法与硬件骨干投身创业,数家脱胎于车企团队的具身智能初创企业在数月内拿下大额融资,理想随后以战投身份参与前员工项目早期轮次。制造业与前沿软件算法之间薪酬差距拉大到两倍以上,顶尖算法人才薪资水涨船高。比亚迪保持制造基本盘的同时,将更多资源倾斜向前沿技术研发;理想控制整体运营成本,全力保障核心算法预算。资本市场对传统硬件与前沿叙事态度截然不同:新车交付面临价格搏杀时,二级市场反应审慎;一旦展现向物理AI延伸的技术纵深,资本便倾向给出更慷慨的估值容忍度。比亚迪千亿研发紧扣整车智能,理想收缩战线保核心算法,蔚来以生态投资参与前沿孵化,小鹏推动技术业务与机器人独立造血。路径各有侧重,底层逻辑相通:在传统制造利润被极致压缩的现实下,车企必须把用真金白银锤炼出的技术资产,在更大资本与商业坐标系里完成第二次变现。
四个空白格
机器人的实际工作时长、故障率、人工介入率与客户回本周期,这四项核心指标在全行业公开渠道依然难觅。这并非企业刻意隐瞒,而是数据散落在生产线最深处,记录在急停按钮触发日志、安全光栅警报频次、后台工程师接管记录,以及产线控制系统节拍表里。本体厂商缺乏长期驻厂读取数据权限,行业早期更习惯用平均故障间隔时间指代稳定性,但该指标只记录两次故障之间间隔,无法反映每次停机给整条产线带来的实际停工损失。
产业历史上,新兴技术装备从实验室走向车间,往往需要政策机制先行铺路。1980年春天,日本通产省牵头组建日本机器人租赁公司JAROL,把昂贵且前景未明的机械臂变成按月计费租赁设备,由产业政策替懵懂市场买下第一张单。今天散落各地的算力中心、地方国资集采与示范应用补贴,在机制逻辑上正是这一模式的当代延续。政策搭台、企业试水,共同为可能颠覆未来的前沿技术提供最初孵化土壤。
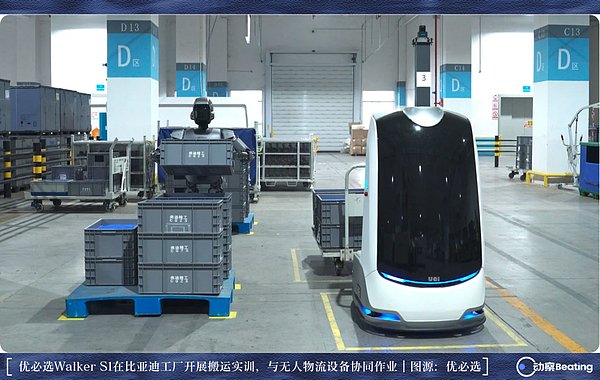
但从政策扶持走向真正市场内生需求,中间仍有明显温差。2026年上半年行业统计的218个中标项目中,真正落进工业生产一线的订单占比刚超两成,其余多集中于样机测试与场景验证,部分项目回款周期拉长至一年以上。财务数据显示,真正靠进厂干活获得的收入依然偏薄:宇树在工业场景收入约一千五百多万元,在整家人形机器人业务中占比不足3%;优必选出货的一万六千多台设备中,全尺寸具身智能机器人为921台,绝大部分仍为桌面级或教育型设备;乐聚来自工业场景收入同样在数百万元量级。纸面意向订单与严苛工业现场真实兑现之间,仍隔着可观技术与商业跨度。
与国内谨慎工业落地形成对照的,是海关出口数据展现的海外需求。2026年起,人形机器人获得专属海关税号,前七个月累计出口突破万台,总值近十亿元,单台申报均值约9.5万元,最大出口目的地正是对供应链审核最严苛的美国。夏末,塞尔维亚在沙巴茨为中国企业投资的欧洲首座人形机器人工厂按下启动键,而在此前后,大洋彼岸针对相关智能硬件的贸易与合规壁垒也悄然收紧。同一批带着算法与电机的机器,一边面临复杂外部合规环境,一边凭借扎实供应链能力走向全球市场。
结语
这种集体向新命名迁徙的景象,在科技产业史上并不陌生。二十多年前互联网浪潮最热时,全美有一百多家上市公司把.com塞进名字。潮水退去后,名字很快失效,真正留下来的还是光缆、服务器、用户和现金流。今天的物理AI迟早也会经历同样筛选。中国车企手里的东西要更实一些。过去十年,它们已经把巨额研发投入变成工厂、供应链、芯片、算法和工程团队。现在的问题是,这些能力能不能离开汽车,进入机器人、无人驾驶和更多真实物理场景。中国车企正在把过去十年造车攒下的能力,拿去赌下一轮工业革命。过去十年,它们已经赌赢过一次;现在,它们把十年攒下的筹码全部推到了下一张牌桌上。