

导语:在三次推迟后,韩国定于2027年1月开征加密资产所得税。Tiger Research对2,423名韩国加密投资者的调查显示,73.7%反对征税,82.9%反对按现行方案实施或支持再次推迟。争议核心并非是否征税,而是制度准备度能否支撑真实交易环境下的申报、计算与追踪。
核心要点:
- 82.9%的韩国加密投资者反对现行方案或支持继续推迟;但63.4%表示,如果制度得到完善,他们可以接受征税。
- 若税收落地,69.7%预计减少或停止投资,73.1%可能减少使用韩国本土CEX。
- 韩国三大CEX交易量可能下降30.0%,从860万亿韩元降至602万亿韩元;合计收入或下降29.5%,从1.033万亿韩元降至7282亿韩元。
- 交易活动可能转向全球CEX、自托管钱包和DeFi。2025年,日本、英国、美国和意大利CARF未覆盖路径占CEX资金流出的59.1%至76.6%。
一、为什么加密资产征税需要再审视
距2027年1月落地只剩三个多月,公众关注度上升,一份提交国会的相关请愿已获超5万人支持。争论不应停留在支持或反对,而应审视现行税案是否反映加密资产真实交易方式。
加密资产在国内交易所、全球交易所、个人钱包和DEX之间流动,投资者也频繁用一种加密资产兑换另一种。税收制度若要正常运转,必须把碎片化交易记录连接起来,并在一致规则下计算取得成本与实际盈亏。
如果体系未完全到位,投资者可能不得不自行核验并证明交易历史和取得成本,税务机关也难以准确识别应税所得和税基。关键问题不只是要不要征税,还包括投资者能否算清盈亏、完成申报、追踪交易记录。
二、韩国投资者怎么看加密资产征税
Tiger Research调研了2,423名韩国加密投资者,调研由Tiger Research主导,韩国调研机构PMI执行。内容涵盖是否支持征税及时点、现行税案是否合理、申报缴纳体系是否就绪,以及投资者预计交易行为如何变化。
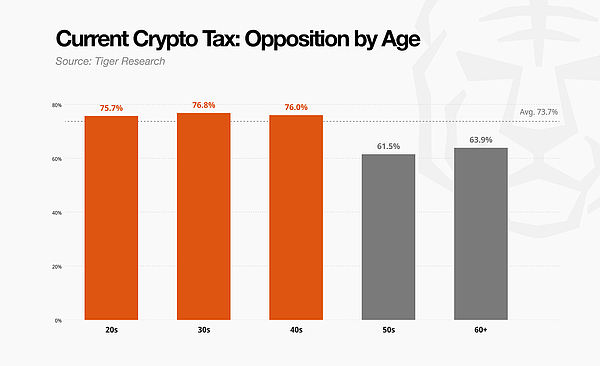
反对征税态度出现在所有年龄层。总体73.7%受访者反对征税。20多岁、30多岁和40多岁受访者反对比例均超75%;50多岁及60岁以上分别为61.5%和63.9%。
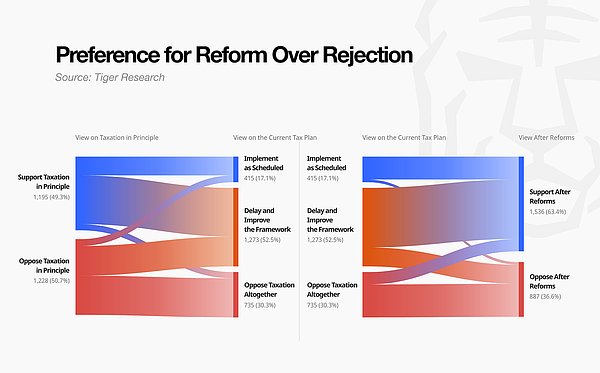
在反对征税者中,51.5%表示若现行方案问题妥善解决,可以接受征税;在认同加密资产应被征税的受访者中,74.5%认为现行方案应推迟或修改,而非照原样实施。许多投资者把是否应征税和现行税案区分看待。
三、投资者对现行税案的主要担忧
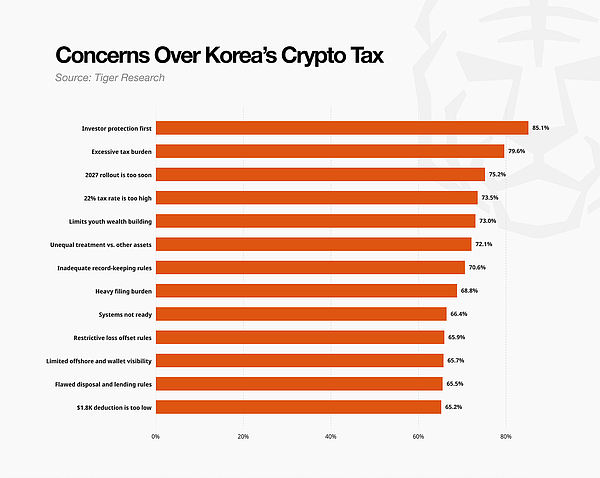
详细回答显示,投资者担忧集中在三方面:与其他金融资产相比,税率和扣除额是否适当公平;计算应税收益时,制度能否正确处理亏损和取得成本;制度是否已准备好支持申报缴纳、追踪交易并保护投资者。
3.1 税负公平吗?
73.5%受访者认为22%税率过高;65.2%认为每年约1,800美元基本扣除额过低;72.1%认为与其他金融资产相比,加密资产税收规则不公平。
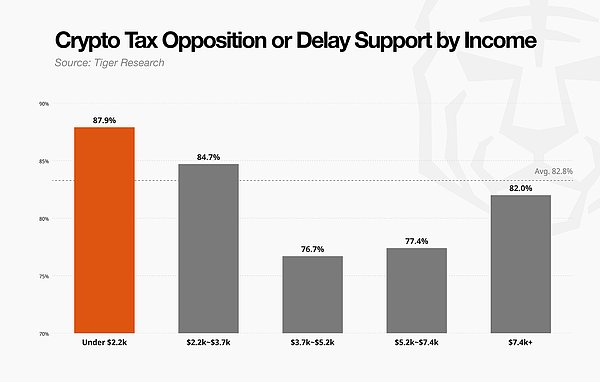
月收入低于约2,100美元的投资者占全体24.9%。在这一群体中,87.9%反对按计划实施现行方案或要求再次推迟,高于全体82.9%。
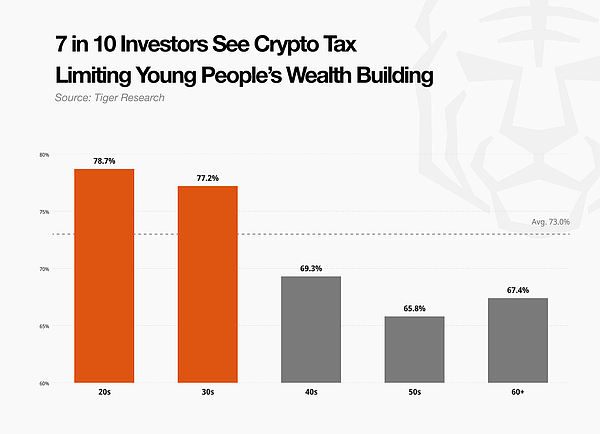
总体73.0%认同加密资产征税可能限制20多岁和30多岁人群财富积累机会。20多岁受访者担忧比例最高,为78.7%;30多岁为77.2%;其他年龄组认同比例也均超65%。
3.2 应税收益能算准吗?
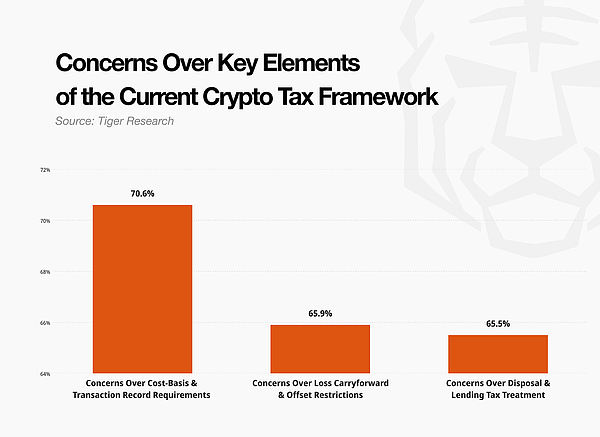
65.9%受访者认为现行亏损处理不合理。按现行规则,投资者可在同一年度内用加密资产盈亏相互抵扣,但不能把亏损结转到以后年度抵扣收益。加密投资者盈亏可能跨越多年来实现,亏损处理会直接影响应税所得计算准确性。
70.6%受访者对依据自己的交易记录和取得成本来计算并申报盈亏表示担忧。加密资产在韩国本土与海外CEX、个人钱包之间流动,投资者还频繁用一种加密资产兑换另一种,交易路径复杂后,取得成本与后续交易更难对应。
加密收入也可能来自交易、借贷、质押、挖矿、空投和提供流动性。现行税收框架主要覆盖转让和借贷所得,约65%受访者表示现行框架不足以覆盖这些不同类型交易。
3.3 制度准备好了吗?
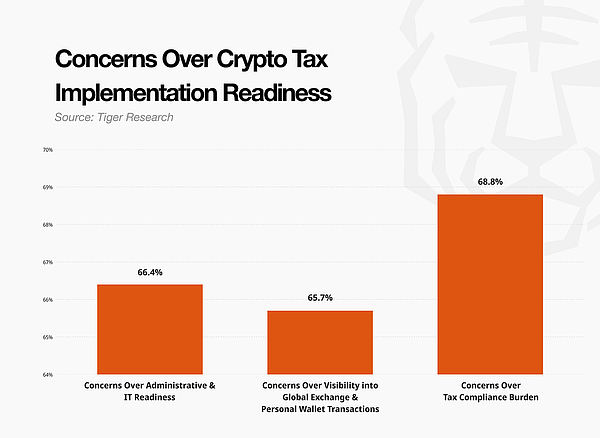
66.4%受访者认为政府行政与IT系统准备不足;65.7%认为准确追踪并征税韩国与海外CEX、个人钱包交易会很困难;68.8%表示投资者申报和缴纳时会面临沉重负担。
85.1%认同征税生效前应先建立投资者保护框架。投资者把市场保障视为整体准备度一部分,与政府评估和征收税款能力并列。
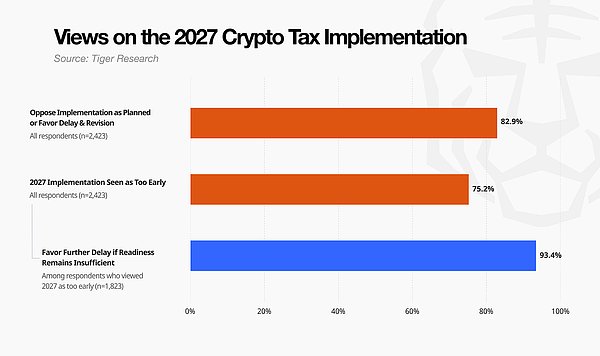
82.9%受访者反对按计划实施现行方案或要求再次推迟;75.2%认为2027年太早。调研随后询问1,823名选择更晚日期的受访者:如果届时必要规则和准备仍未到位,应怎么办?其中93.4%表示应再次推迟,直到制度准备就绪。
四、对韩国市场的影响
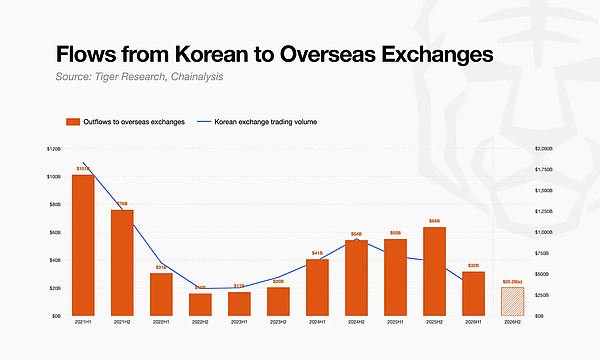
据Tiger Research此前报告估算,2021年至2026年上半年,约700万亿韩元(约4,900亿美元)流向海外。投资者已广泛使用韩国CEX之外路径,包括全球CEX和个人钱包。
4.1 对韩国加密产业影响不止于CEX
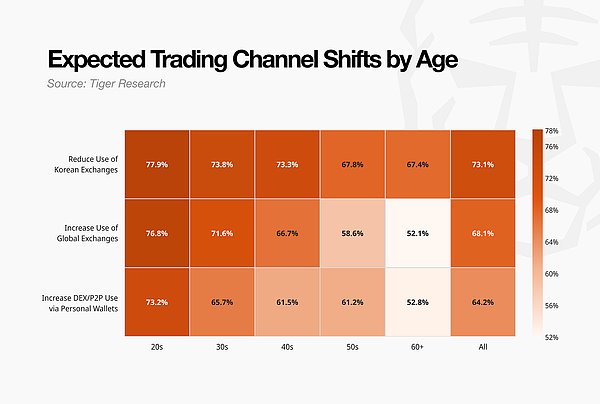
69.7%受访者预计会减少或停止加密投资;73.1%表示可能减少使用韩国CEX。66.4%认为该税会对韩国加密市场产生负面影响。若投资者降低加密敞口或转向其他金融资产,韩国市场交易量和流动性可能下滑。
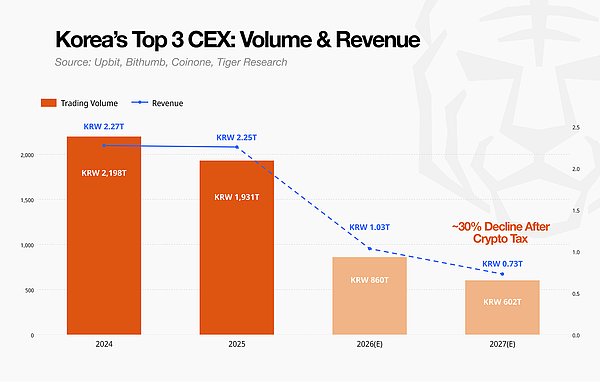
Tiger Research估计,韩国三大CEX——Upbit、Bithumb和Coinone——年度交易量可能从2026年约6,010亿美元降至2027年约4,210亿美元,减少约1,800亿美元,降幅约30.0%。同期收入可能从约7.22亿美元降至5.09亿美元,减少约2.13亿美元,降幅约29.5%。
交易手续费下降会减少相关增值税收入,CEX利润下降也会减少企业所得税收入。加密所得税可能带来新税收来源,但韩国市场收缩可能同时削减既有税收。
4.2 交易外流与CARF的边界
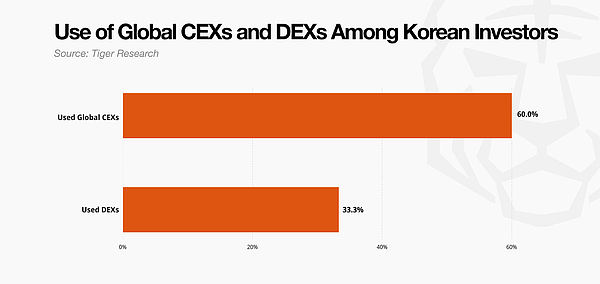
在表示会减少使用韩国CEX的投资者中,88.0%称可能更多使用全球CEX或个人钱包。全体受访者中,60.0%已使用过全球CEX,33.3%使用过DEX。
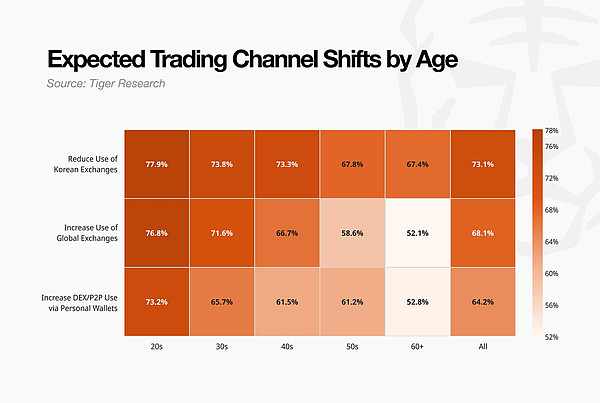
年轻投资者转向趋势最强。20多岁受访者中,76.8%表示征税后可能更多使用全球CEX;73.2%表示可能更多使用DEX或通过个人钱包进行P2P交易。
CARF允许各国税务机关交换海外加密服务商上报的交易数据。但各国启动时间不同:韩国计划2027年启动,中国香港、新加坡和阿联酋计划2028年,美国计划2029年。时间表差异可能限制征税初期对海外交易数据获取。
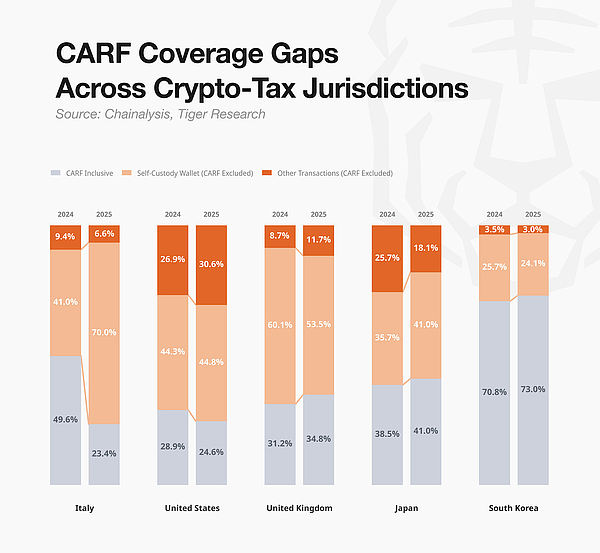
据Chainalysis,2025年日本CEX流出资产中有59.1%流向CARF未覆盖路径;英国为65.2%,美国为75.4%,意大利为76.6%。在意大利,该比例从2024年50.4%升至2025年76.6%;同期流向个人钱包转账增加45.7%。
这些数字并不说明征税直接导致转移,但说明即便在已有加密征税与申报制度国家,仍有相当比例活动通过仅靠服务商申报无法完全追踪的路径流动。
五、仓促征税将同时损害产业与税收
核心问题不是是否征税,而是韩国是否应在制度尚未就绪时于2027年实施现行方案。调研显示,投资者把征税必要性与现行税案区分开来:连支持征税的人也认为规则需改进,一些反对者则表示只要制度改善就可接受。
政策制定者应先判断制度在真实市场条件下能否运转,而不是先定实施日期、再补缺口。有三个领域尤其需要注意。
- 应把税收准备度与市场整体监管状况一并评估,包括清晰规则、投资者保护,以及针对新资产和服务的标准。
- 需要清晰标准判断税收能否在实践中运转,评估制度串联交易数据、计算盈亏的能力,并确认纳税人在出现错误时可更正。
- 应开展反映真实交易条件的模拟申报和试点,覆盖全球CEX、个人钱包和DEX,在征税生效前找出交易数据缺失、取得成本问题和反复出现的申报错误。
政策制定者还应考虑公众接受度。调研发现,人们强烈担忧该税会限制财富积累机会,年轻投资者尤甚;各年龄层受访者也都对相对其他金融资产的公平性提出质疑。仅有技术准备不够,投资者还需要认可税制与税负公平。
附录:基于Chainalysis的CARF交易分类口径
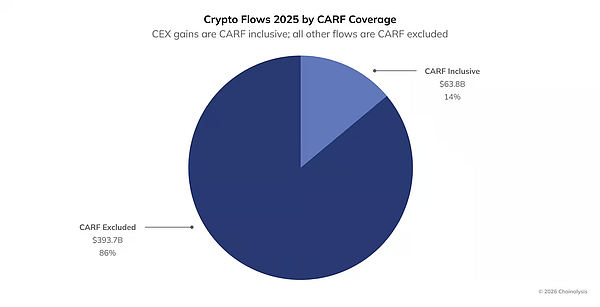
本报告使用Chainalysis分析,考察各国加密交易落在CARF实际申报范围内的比例。基于Chainalysis分类,处于CARF实际申报范围内交易定义为CARF覆盖,范围之外为CARF未覆盖。CARF未覆盖活动包括资产转入个人钱包后的一部分交易,以及涉及DEX、P2P转账、DeFi、挖矿和质押的活动。
但CARF未覆盖并不意味着纳税人漏报或逃税。服务商可能上报了最初转入个人钱包的提现,但无法看到其后每一笔交易。本报告中,CARF未覆盖仅指服务商申报所能识别的交易范围。