

作者:Frederik Theissen 来源:Glassnode 翻译:善欧巴,金色财经
执行摘要
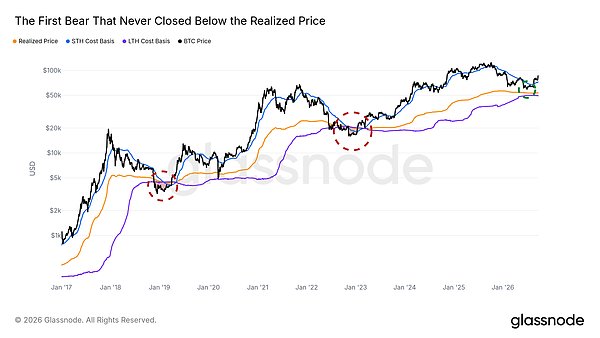
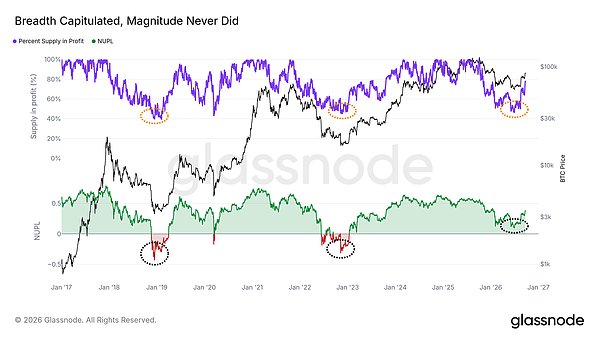
- 本轮熊市中,比特币从未有任何一个交易日收在已实现价格(Realized Price)之下。盈利筹码占比一度跌到与2022年相当的水平,但净未实现盈亏(NUPL)始终保持正值。
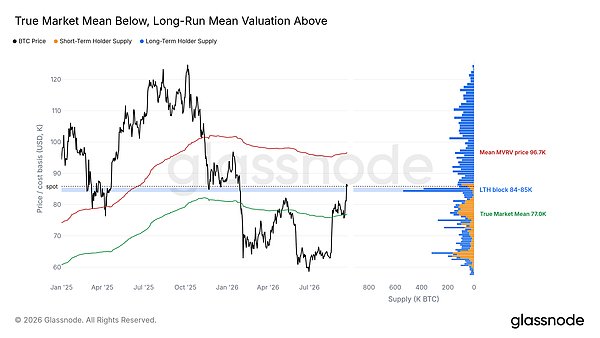
- 价格目前刚好站在84,000–85,000美元这一长期持有者筹码密集区上方。下一个重要的链上阻力位,是MVRV均值价格96,700美元。
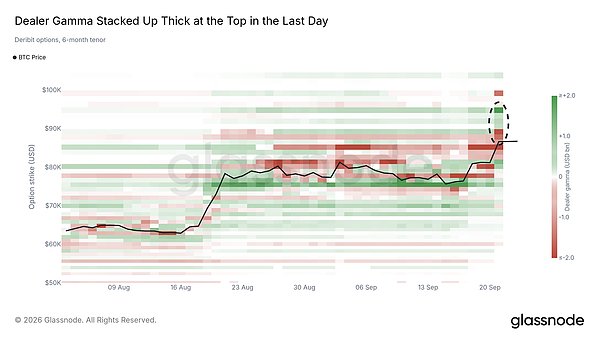
- 期权头寸在一天之内快速堆积:做市商的对冲行为可能加快现货至92,000美元之间的波动,并在95,000美元附近放缓涨势。
- 与2024–2025年的顶部相比,当前的获利了结规模只是零头,尽管几乎所有短期持有者都已处于盈利。
- ETF买入正在回升,现货成交量较8月低点翻倍有余;而且这一次是价格上行、成交分散在多家交易所。
- 山寨币普遍上涨,但交易者几乎没有加杠杆。
更浅的底部:从未跌破已实现价格
上周本报告曾描述价格跌破真实市场均值(True Market Mean)。几天之内,价格又回升到其上方。目前比特币交投于77,000美元的真实市场均值以及短期持有者成本线之上。
已实现价格是流通中所有代币的平均买入成本。在2018–2019年和2022–2023年两轮熊市中,价格曾连续数月低于该线。而这一次,价格没有任何一天收在其下方。6月的低点也守在已实现价格之上——这是2017年以来本图中任何一轮熊市都没能做到的。
如果价格能守住真实市场均值,那么6月的低点将是三轮熊市低点中最浅的一次。
亏损面广,但幅度浅
在6月低点,盈利筹码占比(Percent Supply in Profit)跌至与2022年11月低点大致相当的水平。处于亏损状态的代币数量,也和上一轮熊市差不多。
但亏损幅度要小得多。衡量所有代币整体账面盈亏的净未实现盈亏(NUPL),在本轮周期中从未转负;而在2018年和2022年,它都曾深陷负值区。亏损更小,通常意味着抛售压力更小。
接下来的关键价位:下方支撑,上方阻力
8月时,争论的焦点是这轮上涨是否只是一次空头挤压。如今价格已站上压制了它大半年的那些成本线,问题变成了它还能走多远。上周,本报告把一片长期持有者筹码密集区标为天花板,其正上方还有一大块看涨期权。而现在,价格已同时站上这两者。
最大的长期持有者筹码密集区位于84,000–85,000美元,就在当前价格下方。下一个重要阻力是MVRV均值价格96,700美元——它等于已实现价格乘以比特币长期的MVRV均值,标志着平均持有者的利润回到长期常态水平。一到两年前在区间高位买入的买家,也大致会在那个价位附近回本。
下行方面,77,000美元的真实市场均值是主要支撑。只要价格守在84,000美元上方,通往96,700美元的路就仍然畅通;而一旦跌回84,000美元下方,77,000美元就会重新进入视野。
期权头寸在高位堆积
期权数据指向同一区域。在一天之内,Deribit期权上的做市商头寸在区间顶部快速堆积。95,000美元执行价附近的正伽马升至图表上的最高读数,而现货至92,000美元之间则堆积了负伽马。
伽马描述的是做市商如何为其期权头寸对冲。在现货至92,000美元之间,他们的对冲行为是价格涨就买、价格跌就卖,这会加快价格波动;而在95,000美元附近,效果反了过来,对冲倾向会让价格慢下来。由于该价位略低于96,700美元的MVRV均值价格,如果涨势延续,95,000–97,000美元将是第一道重要考验。
抛压仍然很轻:获利了结规模很小
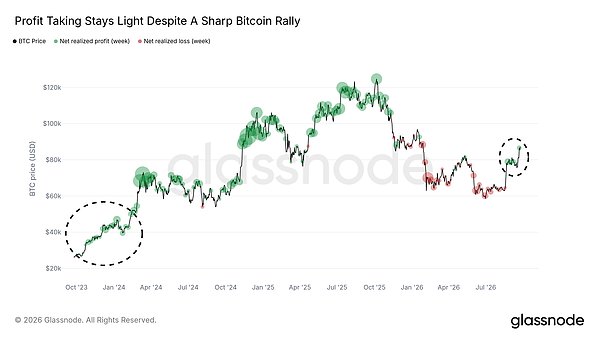
急涨通常会带来大量获利了结,而这一次到目前为止并没有。当前这波行情中的周度净已实现盈亏,只是2024年和2025年顶部时的零头。
目前的节奏,看起来像上一轮上涨行情的起点。2023年底到2024年初,获利了结的节奏与现在大致相同,而那还远在大规模抛售到来之前。如果获利了结维持在当前水平,这波涨势就仍有延续空间;一旦向2024年和2025年顶部时的周度规模攀升,就说明持有者正在借强势出货。
近期买家重回盈利
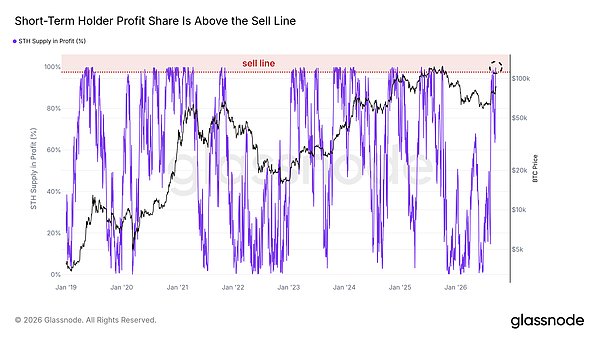
短期持有者是最容易在上涨中卖出的一群人,而他们现在几乎全部处于盈利。其盈利筹码占比已高于「卖出线」——历史上越过这条线后,他们的抛售往往开始增加。这条线曾在2019年、2023年等复苏初期被越过,也曾在2021年、2025年等顶部附近被越过。单看这条线,并不能判断价格接下来往哪走。
所有持有者的已实现利润仍然偏低,这意味着卖出动机还没有转化为大量抛售。如果价格跌回卖出线下方,同时已实现利润上升,那将是近期买家开始兑现利润的第一个信号。
ETF资金重新进场:流入回升
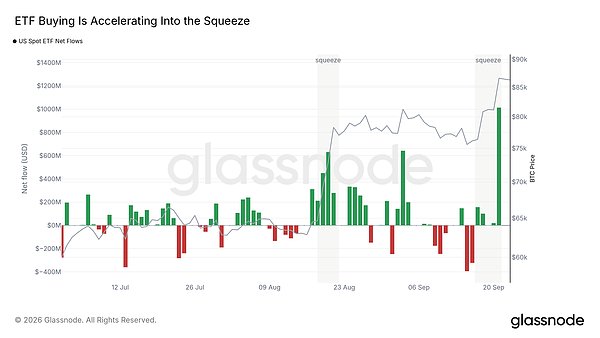
在连续两周净流出之后,美国现货ETF在本轮挤压开始后的五个交易日里净流入约13亿美元。其中最新一天,是7月初以来最大的单日流入。
价格越涨,这些基金买得越多。如果流入维持在这个节奏附近,ETF需求将继续支撑这波行情。
买盘带动成交量回归
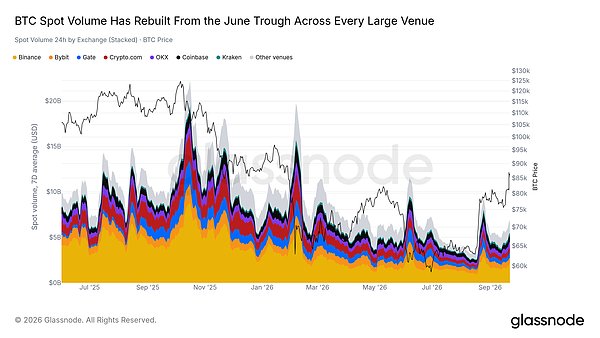
各交易所的24小时现货成交量较8月低点翻倍有余,自这轮上涨启动以来增长了121%。
比成交量跳升幅度更重要的,是它所处的环境。从2025年底到今年年中,每一次现货成交量的放大都出现在下跌途中:连续四次成交量飙升,每一次都发生在价格下跌时。那种成交量暴涨,本质是投降式抛售。8月打破了这一规律,是一年来第一次成交量放大与价格上涨同时出现。
但如果与自身近期历史相比,这次回升仍不完整。7日均值仍比一年前低约30%,说明这轮成交量是从地板上抬起来的,而不是回到了2025年的状态。要确认这是持久的买盘、而非一次持续数周的空头挤压,成交量需要持续站在这轮上涨前的区间之上。
交易所格局持续变化
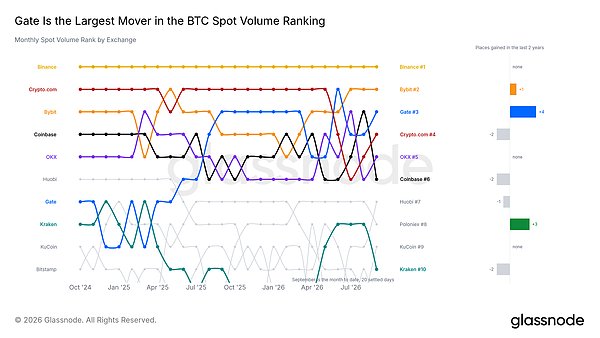
在头部之下,排名已经重新洗牌。两年间Gate上升4位,是榜单上变动最大的交易所,目前按BTC现货成交量排名第三。Poloniex上升3位,Bybit上升1位,而同期有4家交易所排名下滑。
Gate的攀升并非单月的运气。过去24个月里,它有9个月稳居前三;其现货成交量份额从两年前的2.0%升至如今的9.1%,增加7.1个百分点,是所有交易所中增幅最大的。
第一名则是个例外。Binance在这24个月里每个月都排名第一,目前仍占已覆盖现货成交量的约31%。在它之下,是广泛的轮动,而不是某一个挑战者独自崛起;从份额看则更加分散:两年间有9家交易所份额上升、3家下降,且分布在整个榜单,而非集中在头部。这是交易所之间真正的竞争,也意味着回流的资金正同时流向许多订单簿,而不是只进单一交易所——比起高度集中,这对市场是更广泛、也更健康的基础。
山寨币上涨,但杠杆未起:新增杠杆很少
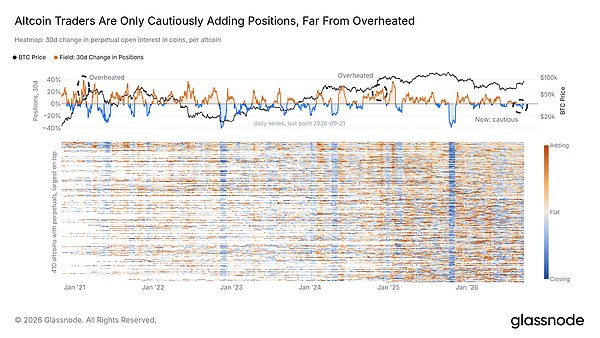
山寨币也加入了这轮上涨。过去一周,被追踪的山寨币中有72.5%跑赢比特币;而在8月那轮挤压中,这一比例最高只有39%。
交易者并没有加多少杠杆。以币数计的山寨币永续合约未平仓量,30天来几乎没有增长,且加仓的市场不到一半。而在2021年2月和2024年12月那些过热阶段,同一指标曾大幅上升,且多数市场都在加仓。
这轮山寨币上涨主要由现货买入推动,因此突然出现一波强制抛售的可能性更低。如果未平仓量普遍跳升,那才是行情开始过热的信号。
结论
比特币目前已站上真实市场均值,以及2026年大部分时间里压制它的长期持有者筹码密集区。6月的低点始终高于已实现价格;只要价格守在77,000美元上方,它就将成为2017年以来最浅的一轮熊市低点。获利了结轻微,ETF买入回升,山寨币在几乎没有新增杠杆的情况下上涨。下一个考验是95,000–97,000美元,期权头寸与MVRV均值价格在那里交汇。守住84,000美元,这条路就保持畅通;若先跌回84,000美元、再跌破77,000美元,这轮复苏就会受到质疑。