

作者:Tanay Ved 来源:Coin Metrics 翻译:善欧巴,金色财经
导语:数字资产交易所正在摆脱“只做加密”的单一标签,向覆盖现货、衍生品、代币化资产和链上基础设施的“万物交易所”演进。代币化股票、RWA 永续合约与合规链上衍生品成为三条并行赛道,而 SEC 最新推出的“创新豁免”则为代币化股票进入受监管境内市场打开了一道关键通道。
要点速览
- 各交易所正沿代币化股票、RWA 永续合约和区块链基础设施三条线加速收敛,搭建覆盖加密原生资产与传统市场的多资产交易场所。
- 币安代币化股票单月成交额一度突破 37 亿美元;RWA 永续合约在币安和 Hyperliquid 期货成交中占比一度分别超过 30% 和 60%。
- SEC 的“创新豁免”允许符合条件的代币化证券交易场所通过需许可的 AMM 在链上交易代币化股票,而无需注册为交易所。
交易所竞速:从 xStocks 到 bStocks、B20 与 Stock Tokens
Kraken 及其母公司 Payward 是观察这一转变的重要样本。其通过 xStocks 覆盖现货代币化股票,借助自建以太坊二层网络 Ink 和 Hyperliquid 的 HIP-3 切入受监管链上衍生品。9 月,Nasdaq Ventures 同意向 Payward 投资 1 亿美元,以深化双方在代币化股票基础设施上的合作;Payward 同时计划借助 Hyperliquid 的 HIP-3,向美国客户提供受监管、需许可的链上永续合约。
xStocks 由 Backed Finance 发行,提供对标的股票的经济敞口,股息通过再基准派发。Kraken 与 Nasdaq 的合作则指向保留股东权利的模型(NETs),未来会与 xStocks 并行。币安于 6 月推出 bStocks,7 周内资产管理规模达到 5 亿美元;与 xStocks 类似,bStocks 代表标的股票财务权利,无投票权,赎回仅限市场交易时段。
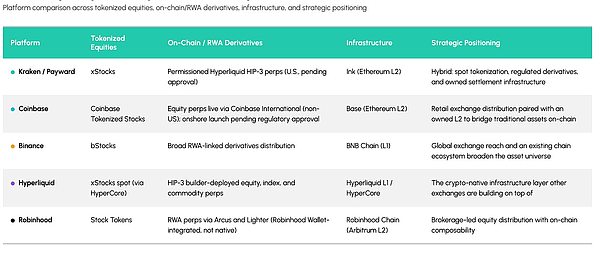
Coinbase 通过 B20 发行代币化股票,B20 是一套为 Base 上的 RWA 专门打造的标准。Coinbase 称每个代币都是对标的股票的直接请求权,由 Alpaca 在受 ADGM 监管的特殊目的载体(SPV)下持有,但只有通过 KYC 的“Vested Holders”能够赎回或投票,所有持有者均可获得股息。Hyperliquid 则定位为基础设施与流动性层,自 8 月起上线部分 xStocks 现货市场,并允许外部开发者通过 HIP-3 部署股票、指数和大宗商品永续合约。Robinhood 于 7 月在 Robinhood Chain 上推出 Stock Tokens,其结构为泽西岛 SPV 发行的债务证券,股息通过链上乘数传递,目前不带投票权或股东权利,但路线图上有实物股票赎回和投票权规划。
其他平台也在进入这一领域,包括 OKX 在 OKX X Layer 区块链上推出的“统一代币化股票”,以及 Backpack 在 Solana 上的代币化股票。后者采用美国经纪自营商结构,股东权利比上述多数模型更接近传统股份。
现货与永续合约:应用数据升温
尽管今年加密交易量有所降温,代币化股票交易和 RWA 挂钩的永续合约在各大交易所仍有显著增长。xStocks、Ondo 和 bStocks 的现货代币化股票成交额今年大幅攀升,币安的入场尤其关键。自 6 月上线 bStocks 后,币安成交额在几个月内从几乎为零升至 37 亿美元以上。发行量增长也把二级市场活动推向 DEX 和 AMM,尤其是 Robinhood Chain 上的 Uniswap v4,围绕 Stock Tokens 的活动持续累积。
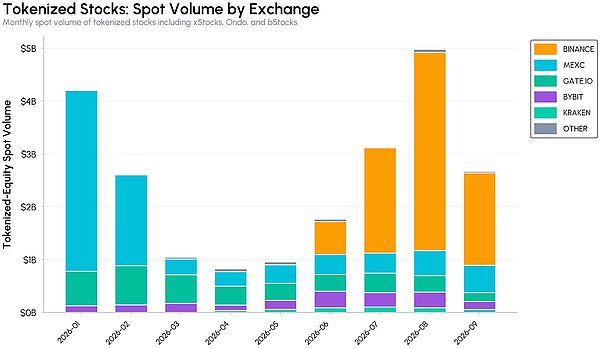
来源:Talos CM Market Data
永续合约市场的变化更为剧烈。股票和大宗商品永续合约在期货成交中的占比不断上升,币安和 Hyperliquid 的这一占比今年分别升至 20% 和 40% 以上。交易所持续把收入来源和成交结构向纯加密交易之外分散,这意味着未来的周期性可能减弱,随着市场向 7×24 小时交易演进,增长的引擎也会更宽、更具全天候属性。
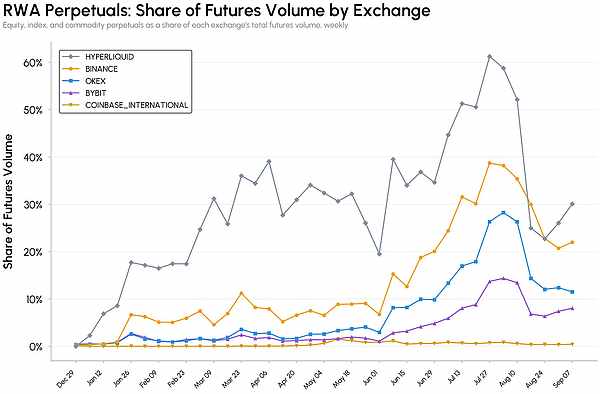
来源:Talos CM Market Data
仅 Kraken 的 xStocks 就已在以太坊和 Solana 上积累了超过 30 亿美元的链上市值。9 月,与 xStocks 交互的活跃地址数大幅跃升,这些资产的分布和使用正从链上与中心化交易场所,扩展到金库、借贷等场景。
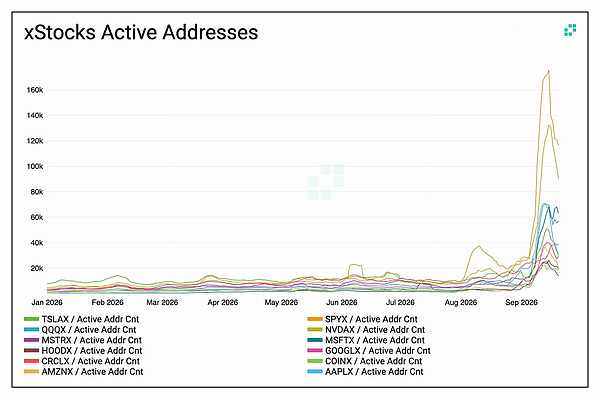
来源:Talos CM Network Data Pro
SEC 创新豁免:谁将受益?
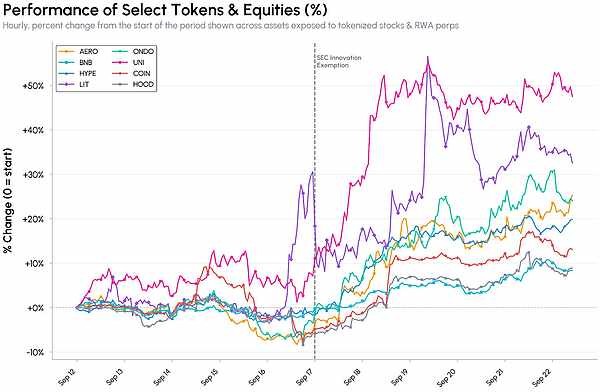
2026 年 9 月 17 日,SEC 推出为期五年的“创新豁免”,允许符合条件的代币化证券交易场所(TSV)通过需许可的 AMM 在链上交易代币化股票,而无需注册为交易所。要获得资格,代币必须附带常规股东权利,包括股息和投票权,并由公司本身、代表公司的一方,或发行方未提出异议的非关联第三方发行。
与 SEC 描述方向更直接对应的基础设施,包括 Securitize 和 Superstate 的发行方原生模型与过户代理模型、Dinari 的托管结构,以及 DTCC 自身针对 DTC 托管证券代币化的试点。Uniswap v4 的白名单资金池有望受益,而 Kraken 的 Nasdaq Equity Tokens(NETs)和 Coinbase 的 B20 则指向交易所自建的权利保留模型。xStocks、bStocks 和 Robinhood 的 Stock Tokens——这些贡献了当前大部分成交量的产品——按现有结构看,似乎落在该框架之外。
来源:Talos CM Reference Rates
市场反应整体积极,与代币化股票基础设施相关的代币和股票普遍上涨,无论其底层模型与豁免要求的匹配程度有多直接。
结论
加密交易场所正在变成多资产平台,而传统资产正在采纳加密率先实现的 7×24 小时、可编程结构。xStocks、bStocks、Coinbase 的 B20、Robinhood Stock Tokens 以及 RWA 永续合约的增长表明,对现货和衍生品两种股票敞口的需求正在浮现。各种代币化模型分布在一个谱系上,从发行方原生股权,到托管式敞口,再到纯衍生品。每一种都在用所有权换取可及性。我们仍处在采用的早期阶段,最终哪种模型胜出尚无定论。对交易所而言,机会在于更分散的收入基础;对市场而言,加密与传统资产之间的界线正持续模糊。