

导语: 加密货币投资人 Arthur Hayes 在最新文章中指出,美国三大 AI 实验室以「安全第一」放缓 AGI 开发,并非出于公共福祉,而是因为当前价格下市场不需要那么多 AI。随着中国价格冲击和美国算力债务膨胀,AI 数据中心债务与保险业自保再保险合同可能成为下一轮金融风险源头。Hayes 认为,无论美国政府选择成为算力兜底买家,还是印钞救助保险公司,最终都会推高法币供应,利好比特币和加密资产。
作者:Arthur Hayes 编译:秦晋。本文观点仅为作者个人观点,不构成投资建议。
「安全第一」被指掩盖经济现实
Hayes 称,Anthropic、OpenAI 和 SpaceX 等以安全为由放缓 AGI 开发,实为市场对昂贵 AI 需求不足。市场渴望 AI,但想要「中国价格」——仅为其百分之一的成本。当中国模型质量提升,美国 AI 精英转向呼吁政府以国家安全名义下场,为 AGI 军备竞赛输血。
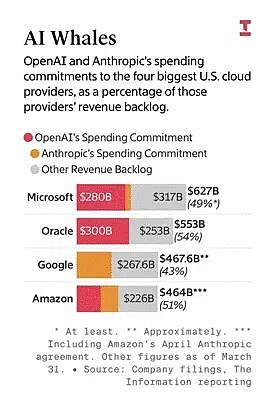
关键问题在于,这些实验室对算力的庞大需求支撑着逾万亿美元优质投资级债券,以及数千亿美元高风险债与贷款。若「安全第一」成为新信条,训练新模型的资本开支将从高位骤降,算力需求实质性毁灭。AI 实验室本身难创利润,依赖英伟达、博通、谷歌、微软等盈利巨头提供表外信用背书。
AI 债务、杠杆与保险接盘
Hayes 指出,即便 AI 实验室减少采购,数万亿美元债务仍真实存在。相关债务交易价格理应暴跌,而接盘者可能加杠杆买入。最终大冤种可能是数百万美国人寿保单持有人。若按真实公允价值计量,美国保险业大片江山早已资不抵债。
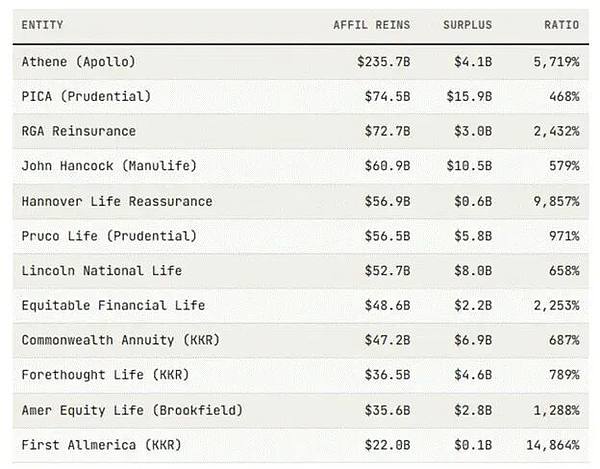
他援引《Mispriced Assets》的尼克·内梅思分析称,私募股权巨头通过收购保险公司,再将高估值非上市股权和私人信贷资产灌入投保人资金池。专属自保再保险子公司让母公司几乎不需追加实质资本金,并可自行决定资本缓冲规模。监管披露甚至被封存。
类 Terra 式风险:评级下调触发资本金黑洞
Hayes 用 Terra/Luna 崩盘作比:若 Do Kwon 拥有华尔街政商资源,可能收购保险公司、买入垃圾债并借专属再保险公司隐藏风险。一旦评级下调,保险公司须追加资本金,但再保险资产是空气,最终资不抵债。现实中,AI 数据中心债务和软件公司私人信贷可能重演类似剧本。
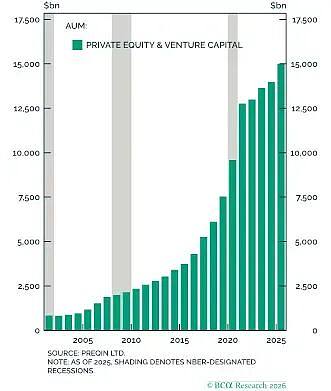
内梅思估计,虚假自保再保险资产规模总计高达 1.54 万亿美元。博枫旗下一笔再保险资产账面估值 14.8 亿美元,但背书实体承担的刚性赔付义务为零。随着新增发债压力上升,私人信贷与 AI 债务市场已不堪重负。
美联储与商业银行:流动性双引擎
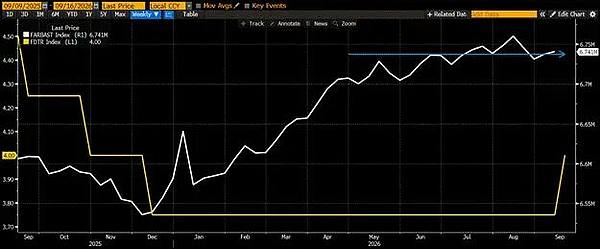
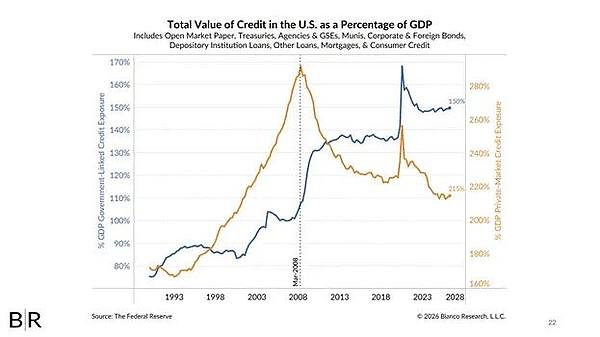
Hayes 认为,美国名义 GDP 增速与低利率之间存在利差,财政部发行短债在账面上似乎稳赚。但若美联储不降息、不扩表,债务发行暴增将推高市场利率,引发选民不满。不过,商业银行体系正填补美联储停止购债后的空缺,通过资产扩张创造流动性。加息还使银行超额准备金每年多获约 75 亿美元利息,这些资金可能投入信贷扩张与投机。
因此,传统观点认为流动性收紧可能是片面的。商业银行释放的反向效应可能让净效应极具刺激性,足以支撑政府发行更多债务并押注 AI 算力。
两条路都通向印钞与比特币上涨
Hayes 总结,如果政府拒绝成为算力兜底买家,AI 数据中心债务评级可能被下调,保险公司资本金窟窿暴露,政府仍将印钞救助。如果政府选择以国家安全名义兜底算力,同样需要发行天量债务并补贴缺乏经济效益的产物。两条路最终都导致法币供应膨胀,推动金融投机和比特币价格。
他预计,加密市场剧烈震荡洗盘后将结束,美元总量继续膨胀,比特币和少数精选山寨币价格将水涨船高。对依赖廉价算力的 AI 行业而言,算力过剩将推动 AI 代理爆发,而泛滥美元会驱使全球资本抢筹加密资产。
结论: Hayes 认为,无论特朗普是否出面充当算力兜底人,投资者都无需猜测政策路径,因为「换汤不换药」的宿命是印钞。比特币与加密资产被视为最终受益者。