
导语:Glassnode与Bybit联合报告显示,比特币过去两年最凌厉的一轮反弹几乎完全由空头清算推动,而非新一轮看涨押注。报告认为,8月五天内比特币上涨24.6%,同期以币计价的未平仓合约却下降12.6%,表明交易者并未大举建立新多头,而是现有空头被强制平仓。
空头挤压主导涨势
报告称,在这五天里,约6.4万枚比特币对应的未平仓合约被平仓,空头头寸贡献了每一美元清算中的89%。这种组合意味着,市场上涨并非由新增杠杆多头推动,而是由空头回补和强制平仓所驱动。
期权与期货市场同步反映压力
期权市场也反映了同样的压力:用于对冲下跌风险的看跌期权,连续361天相对看涨期权定价更高。这一连续纪录在一次交易时段内结束,市场在重新定价过程中,翻转了大约一年的下行仓位。Bybit波动率指数在单日交易中移动至正常日波动区间的四倍。
远期曲线前端重定价,长端反应有限
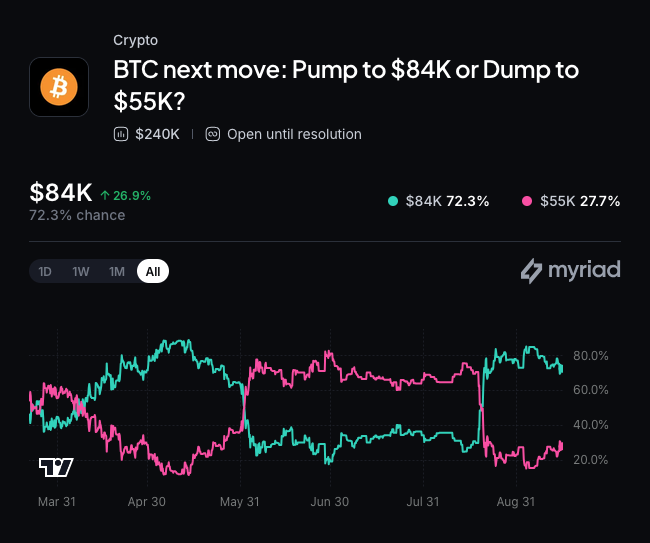
期货曲线前端价格急剧重定价,而较长期合约几乎未动,显示市场将此次波动视为一次性事件,而非持久的制度转变。
报告范围与限制
报告也给出注意事项。该报告由Glassnode与Bybit合作完成,数据截至8月23日结算收盘。Glassnode的覆盖范围包括四个加密原生期权场所,但不包括CME,因此相关数据描述的是加密原生市场,而非比特币交易的所有场所。
后续:新一轮空头挤压再现
报告所跟踪的动态并未消失。本周,在美联储自2023年以来首次加息并给出鸽派预测后,比特币重新突破8万美元。此轮上涨触发又一轮挤压,单日清算超过2.3亿美元比特币空头,以及全市场超过4.45亿美元清算。CoinGlass数据显示,24小时内总清算约5.29亿美元,其中多数再次来自空头。
关键问题:8月重定价能否持续
报告作者指出,其数据本身提出了一个开放问题:8月的重新定价是否会持续。若是持久转变,期权偏斜应保持看涨期权买盘,且曲线前端保持坚挺;若看跌期权溢价回归、资金费率降温,则更可能表明市场只是吸收了一次事件性冲击,而非进入新制度。