

作者:Noah Goldberg,来源:X @TraderNoah,翻译:善欧巴,金色财经。
在人工智能加速进入投资决策的当下,主动投资能否持续获取超额收益(Alpha)正成为市场关注焦点。Noah Goldberg在最新分析中指出,随着金融专业化加深、信息获取更便捷,基本面定价偏差正被实时抹平,大规模主动投资可系统性捕捉的Alpha空间正在收缩。
Alpha正走向消失
作者复盘过去百年投资行业变化称,本·格雷厄姆时代仅凭基础会计即可发现净净值机会;如今,规模上千亿美元的多经理基金需要依赖另类数据和专家网络,预测各项财务指标的季度增速。金融越专业化,信息越易得,基本面层面的定价偏差几乎被实时抹平。
私募市场同样面临压力。另类资产管理已成长为庞大产业,机构横跨行业与风格,专攻高度细分策略。超大型风险投资的崛起,意味着投资非上市企业所能获得的超额收益不断衰减,市场通过集中巨额资金,为多年后才可能接近商业可行性的机会融资,把未来投资回报乃至基本面进展提前兑现到今天。
作者对市场有效性的判断是:已不存在可以系统性、大规模捕捉的超额收益,投资者能做的只是在既定策略框架内跑赢同行。任何策略只要连续几年创造超额回报,就会吸引更多资金,继而导致回报下降。
在人工智能角色上,作者认为投资者将获得AI生成的预测,它能将未来几乎任何事件的概率分布算得足够准。到那时,市场价格将趋向纯粹的随机游走。
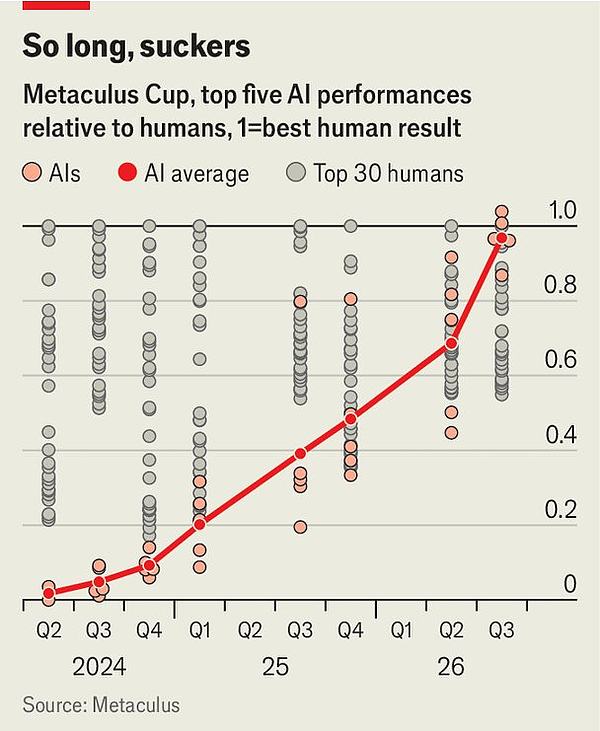
人工智能正在快速逼近一个临界点:它将全面压制最优秀的人类预测者。
作者也承认,这或许是好事。金融行业从业者过多,如果有规模优势的基金能承担数据、关系网络和算力成本,把超额收益空间压缩到有效前沿,公开市场反而能靠更少的专业投资者,完成更有效的资源配置。
私募市场大概仍会保留难以替代的人为因素,但最终可能变得更像机构销售。企业和投资者都能把定价估得八九不离十,届时超额回报来自两件事:拿到项目准入,以及把条款谈到极致。
因子红利不是Alpha
作者强调,在讲述伟大投资者的历史时,人们常把因子暴露带来的收益过度归功于Alpha创造。2010年代追捧“质量”风格的投资者就是例子。许多投资者痴迷于能够持续创造高回报的复利型公司,但过去5年,这类策略却一直跑输市场。事实证明,他们未必真的看到了别人看不到的持久现金流;更可能是因为利率降到零,市场因此给持久现金流打了更好的折现。
与其他企业相比,能够在数十年间持续复利增长的优质企业,更容易套用戈登增长模型来估值:P = Dividend / (Required Return - Growth)。其中,P为股价,Dividend为股息,Required Return为要求回报率,Growth为增长率。如果要求回报率与增长率彼此趋近,投资者愿意支付的公司估值就会趋近于无穷大;反过来,如果两者利差从接近零开始扩大,投资者愿意为现金流支付的估值倍数就会迅速下降。
即便到今天,那些重仓优质企业却还没跑输的基金,也逃不开同一套底层逻辑,只是货币条件的传导慢了一拍。Costco和Walmart等公司直到2025年才开始跑输市场,是因为它们此前能够把价格上涨转嫁给消费者。因此,尽管通胀和美国国债利率推高了要求回报率,这些公司的增长率也同步上升。直到长期利率升至一个价格增速很难继续追赶的水平,这种平衡才被打破。
作者推测,同样一套逻辑,或许也能解释最后一批还在复利的公司,也就是超大市值科技股。GDP增长中有很大一块由人工智能支出拉动,这些钱又流向广告和云服务,恰好是超大市值科技公司的主要收入来源。
加密市场仍有反身性窗口
回到加密市场,作者认为代币经济学打开了一个更高层级的博弈空间,而市场会通过系统性套利把这些机会一点点抹掉。我们可能也正接近一个节点:相对因子表现而言,市场里已经不剩多少超额收益。
加密市场里的反身性,既是捕捉超额收益的机会,本身也是一种回报“因子”。用反身性去影响市场的长期结果并从中获利,需要真本事;但市场愿不愿意接这套玩法,同样取决于此前走过的路径。终局大概率是:随着越来越多叙事工匠稀释公众注意力,影响市场的成本会高到不划算。成本有两块,一块是声誉,为反身性结果站台会招来差评;一块是资金,成功概率越来越低,靠资本和意志硬催生一条新Layer 1,代价一路走高。
如果反身性还在,却越来越难驾驭,市场就会经历这样一段时期:人们继续尝试,有人成有人败,而且成功难以持续复制。现在很难断言我们已经走到这一步,但受反身性本质所限,答案似乎只有事后才看得清。如果某种反身性可以被提前预测,市场就应当预先把它计入价格,反身性本身也就没了生存空间。否则所谓“可预测”其实只是路径依赖:事后看它好像能预测,是因为它最终奏效了,而不是因为它事前真能预测。
作者愿意相信,$HYPE的成功说明反身性因子里仍有超额收益可抓。TGE结束后不久,许多聪明交易者迅速入场,当时这笔交易甚至显得共识过头。而这种共识恰恰是反身性形成的前提。作者认为,$HYPE这笔交易创造了超额收益,因为这项押注存在一些事前可识别的特征,而看到的人又不够多,押注才得以靠反身性机制运转起来。
不妨把$HYPE的反身性,跟牛市中某个普通X网红随便挑个代币拉盘对比一下。如果网红能让所有人都买进去,这个代币确实可能形成反身性。但他们要么得为此烧掉自己的社会资本,要么代币靠反身性自行上涨的概率低到根本不值得下注。
技术进步是通缩的。随着投资管理人越来越难用可预测的方式做出超额表现,技术进步很可能也会把基金管理人的业绩报酬一并通缩掉。
作者最后表示,我们能做的,就是继续适应,在市场走向完全有效的过程中,寻找那些讲得通、也用得上的定价偏差。