

北京时间周四凌晨2:00,美联储FOMC将公布利率决议和经济预期摘要,半小时后美联储主席凯文·沃什召开货币政策新闻发布会。市场普遍预计,美联储将加息25个基点,目标利率区间从3.50%至3.75%升至3.75%至4.00%,这将是沃什今年5月执掌美联储以来首次加息。
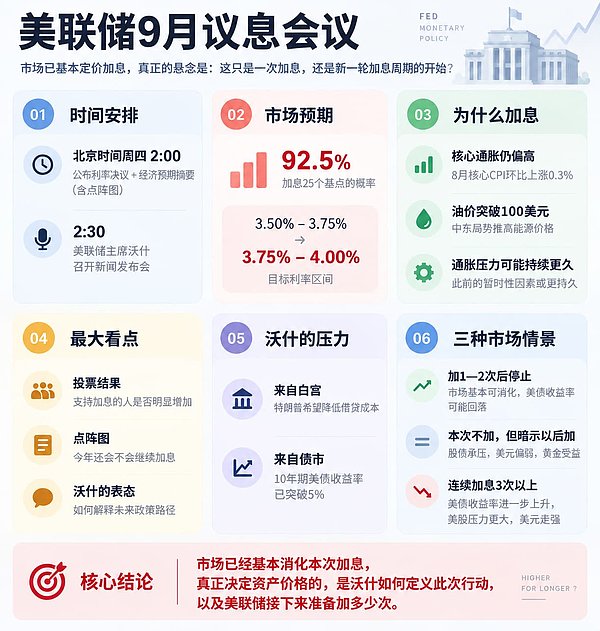
截至周二,联邦基金期货显示,交易员预计加息概率达92.5%。路透社调查也显示,多数经济学家预计本周加息。对沃什而言,真正考验不是是否加息,而是能否把一场被市场提前定价的行动,重新定义为美联储自己的政策选择。
从“可以等待”到“必须行动”
今年大部分时间,美联储内部认为关税和伊朗战争造成的能源冲击可能是暂时性因素,通胀虽高于2%,仍有观望空间。沃勒9月初曾表示应“给通胀降温一些时间”,威廉姆斯也认为“等待并观察”合理。
但环境已变。美国8月核心CPI环比上涨0.3%,高于与2%目标匹配的速度;油价因中东局势重新突破每桶100美元。沃什8月底在杰克逊霍尔警告,若无法获得通胀正向2%回落的更多确定性,美联储“还有工作要做”。
布朗大学经济学教授卡莱姆利-奥茨坎认为,美联储迟早必须加息,拖延越久,通胀越可能变得持久。摩根大通费罗利预计本周加息,但认为利率决定比市场定价更摇摆。Scotiabank霍尔特称,加息未必正确,但沃什此前的表态已让他很难不加。
加息之后,关键变成“加多少次”
7月会议9比3的票型是理解政策分歧的起点。哈玛克、洛根和卡什卡利主张加息,沃勒、威廉姆斯等则倾向继续观察。库克表示已“准备采取行动”,巴尔也担心暂时性价格压力固化。
本次票型将告诉市场,7月的三票加息只是少数意见,还是更广泛政策转向。摩根大通资产管理凯利认为,若多数委员支持加息,犹豫官员可能加入多数阵营,最终反对票可能只剩两票、一票甚至没有。
比票型更重要的是新利率点阵图。若点阵图只体现有限进一步加息,市场可能把9月行动理解为针对当前通胀风险的调整;若更多官员支持连续收紧,9月加息可能被定义为一轮新加息周期的起点。
沃什的双重压力:白宫与美债市场
特朗普上周日再次要求美国拥有全球最低借贷成本,并暗示沃什受到其他“非常政治化”的美联储官员影响。若本周加息,将与特朗普希望降息的诉求直接冲突,且距离11月中期选举很近。
同时,美国10年期国债收益率周一突破5%,油价高企、通胀压力和加息预期共同推高长端收益率。美国银行分析师认为,美联储面临的是“加息,或者冒着债券市场进一步大幅波动的风险”。
这让沃什陷入微妙平衡:不加息,需解释为何强硬表态未转化为行动;加息,又需解释为何不会演变为更长紧缩周期,并进一步推高长端收益率。因此新闻发布会可能比利率决定本身更重要。
华尔街推演三种场景
Angeles Investment Advisors首席投资官罗森认为,美股可以消化一次加息。Sevens Report Research创始人埃塞表示,市场能承受本次加息,甚至能承受2026年再加一次。若路径是“一到两次,然后结束”,市场或不会剧烈反应,因其既有助于抑制通胀,也能反驳“美联储缺乏独立性”的说法。
若美联储维持利率不变但暗示今年晚些时候可能加息,股市和债市仍可能受冲击。埃塞预计,长期国债收益率可能上升,对股市造成压力,“货币贬值交易”或再度升温,美元走弱,黄金等以美元计价的大宗商品和实物资产表现强劲。
若美联储释放未来连续加息三次甚至更多的信号,10年期美债收益率可能明显突破5%,美股承压,周期股、价值股和高成长科技股都可能受冲击,美元兑其他主要货币将大幅走强。
在美债市场和特朗普的双重压力下,沃什需要证明美联储愿意对通胀采取行动,又不能轻易让市场把此次决定解读为无止境的连续加息。这场“走钢丝”的结果,可能比25个基点本身更影响全球资产定价。